
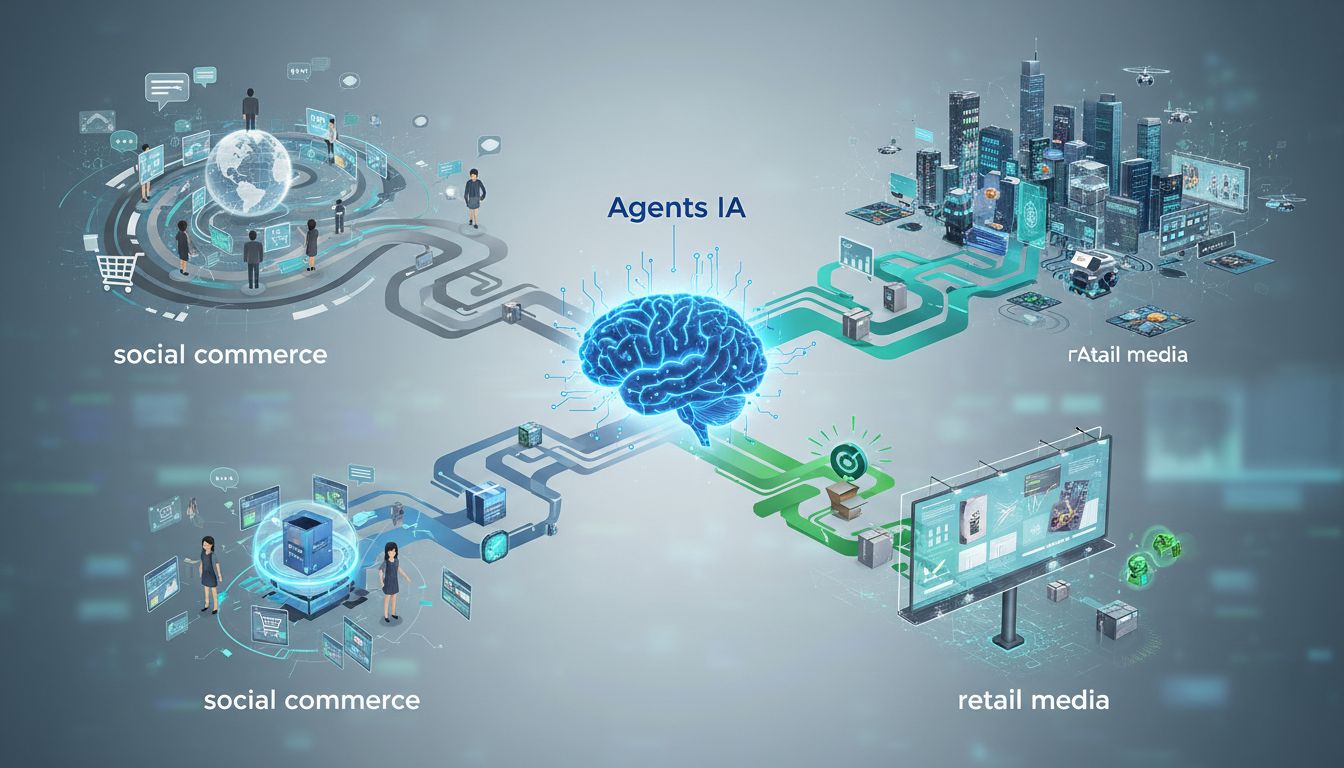

L’e-commerce entre dans une nouvelle phase où l’acte d’achat se déplace: moins de clics, plus de conversations, plus d’automatisation. Les agents IA capables de rechercher, comparer et même payer à la place des clients, la montée du social commerce et l’explosion du retail media reconfigurent simultanément l’acquisition, la conversion et la mesure.
Les signaux récents convergent: l’IA générative devient un canal de trafic et de vente à part entière (avec des hausses de trafic spectaculaires), tandis que les marketplaces sociales gagnent en poids lors des pics commerciaux. En parallèle, les réseaux retail media se standardisent pour rendre la performance comparable et exploitable à grande échelle.
Sommaire
1) Des agents IA qui achètent: l’« agentic commerce » devient concret
Le concept d’agent qui « fait le shopping » pour l’utilisateur sort des démonstrations pour entrer dans l’infrastructure de paiement. Le 20/01/2026, Mastercard a expliqué vouloir “fixer les règles” du checkout pour l’agentic commerce, avec un enjeu central: la confiance, des standards et l’interopérabilité entre agents et retailers (source: https://www.axios.com/2026/01/20/mastercard-ai-checkout-agentic-commerce).
Cette volonté de normalisation dit quelque chose d’essentiel: si l’agent devient le nouveau « navigateur », le checkout devient la nouvelle bataille. Qui authentifie l’utilisateur? Qui prouve le consentement? Comment gère-t-on retours, litiges, limites budgétaires, préférences de marques, ou substitutions produit? Sans règles communes, chaque écosystème resterait fermé, ce qui briderait l’adoption.
Les projections suggèrent un potentiel massif. Morgan Stanley estime que les “agentic shoppers” pourraient représenter entre 190 et 385 milliards de dollars des ventes e-commerce US d’ici 2030, soit 10% à 20% de part, et qu’environ 23% des Américains auraient déjà acheté via IA “le mois dernier” (dans l’étude citée) (source: https://www.morganstanley.com/insights/articles/agentic-commerce-market-impact-outlook).
2) Le chat devient une caisse: Copilot, Gemini et le virage « in-chat »
Le passage du conseil à la transaction est la rupture la plus visible. Le 08/01/2026, Microsoft a repositionné Copilot comme une “checkout lane”, c’est‑à‑dire la possibilité d’acheter directement dans le chat, en mettant en avant l’essor de l’IA comme canal d’acquisition e-commerce (source: https://www.axios.com/2026/01/08/microsoft-ai-copilot-checkout).
Dans le même mouvement, à la NRF 2026 (publication mi‑01/2026), Google a annoncé des achats “in-chat” via Gemini, avec des partenariats (Walmart, Shopify, Wayfair) et un “instant checkout” (source: https://apnews.com/article/f1679240ba93d40b90a97348b73039d3). Le message est clair: la conversation ne sert plus seulement à inspirer ou à comparer, elle devient le tunnel.
Le 11/01/2026, Axios détaille l’intégration Walmart + Google Gemini: recherche, panier et achat dans le chat; et Walmart figure parmi les premiers à adopter le “Universal Commerce Protocol” (UCP) pour agents IA (source: https://www.axios.com/2026/01/11/walmart-google-gemini-ai-shopping). Derrière le terme “protocole”, l’enjeu est de rendre l’achat agentique portable: le même agent doit pouvoir opérer sur plusieurs enseignes, avec des règles de données, de catalogue et de paiement compatibles.
3) Trafic et conversion: l’IA générative devient un canal d’acquisition (mesurable)
La bascule est déjà visible dans les métriques. Adobe indique que la saison des fêtes US 2025 (du 1er novembre au 31 décembre) a atteint 257,8 milliards de dollars en e-commerce (+6,8% YoY), avec 44,2 milliards sur la Cyber Week, et un pic mobile à 56,4% des transactions (source: https://news.adobe.com/news/2026/01/adobe-holiday-shopping-season). Au-delà des volumes, un chiffre retient l’attention: le trafic vers les sites retail depuis des outils GenAI a bondi de +693,4% YoY.
Adobe précise dans un billet que le retail est l’industrie avec la plus forte hausse de trafic “AI-driven” pendant les fêtes 2025: +693% YoY, avec novembre à +769% et décembre à +673% (source: https://business.adobe.com/blog/ai-driven-traffic-surges-across-industries). Autrement dit, les consommateurs utilisent déjà les assistants comme « point d’entrée », même si l’achat final se fait encore sur le site.
Le mouvement n’est pas né en 2026. Adobe Analytics rapportait déjà qu’entre le 1er novembre et le 31 décembre 2024, le trafic vers les sites retail depuis des sources GenAI avait grimpé de +1 300% YoY; et qu’en février 2025, il était +1 200% vs juillet 2024. Une enquête associée indiquait que 39% des consommateurs US avaient utilisé la GenAI pour acheter en ligne (source: https://blog.adobe.com/en/publish/2025/03/17/adobe-analytics-traffic-to-us-retail-websites-from-generative-ai-sources-jumps-1200-percent).
4) Amazon Rufus: l’agentification du e-commerce par petites fonctionnalités
Tous les acteurs n’attaquent pas par un “checkout in-chat” externe; certains « agentifient » l’expérience dans leur propre écosystème. Amazon Rufus a ajouté des fonctions dites agentiques, comme l’auto-buy déclenché par un seuil de prix, un suivi historique sur 30/90 jours et des alertes. Amazon avance que les clients économisent en moyenne 20% par achat via l’auto-buy (source: https://www.aboutamazon.com/news/retail/amazon-rufus-ai-assistant-personalized-shopping-features).
Cette approche est stratégique: elle réduit la charge mentale (surveillance des prix, arbitrages, timing) et déplace la valeur vers la plateforme qui orchestre. L’agent devient un “gestionnaire” d’intentions: « je veux ce produit, au bon prix, dans mon délai », et l’exécution se déclenche quand les conditions sont réunies.
Selon un document interne relayé, Amazon anticipait un gain indirect de plus de 700 millions de dollars d’operating profit en 2025, avec une expansion prévue de Rufus (produits couverts, pays), et un rôle de levier à la fois pour le shopping et pour les ads (source: https://www.businessinsider.com/amazon-predicts-700-million-potential-gain-ai-assistant-rufus-2025-4). C’est un indice fort: l’agent IA n’est pas seulement une couche UX, c’est un moteur économique.
5) Social commerce: l’achat impulsif devient un média et une interface
Le social commerce ne se limite plus à « découvrir puis acheter ailleurs »: les plateformes intègrent catalogue, paiement et logistique. Une estimation (ResearchAndMarkets, via BusinessWire) projette un marché US du social commerce à 114,7 milliards de dollars en 2025 (+14,4% YoY) et 188,35 milliards en 2030 (source: https://www.businesswire.com/news/home/20250513347819/en/United-States-Social-Commerce-Intelligence-Report-2025-Market-to-Grow-by-14.4-to-Reach-$114.7-Billion-this-Year-Fueled-by-Platform-Integration-Consumer-Engagement-Partnerships—Forecast-to-2030—ResearchAndMarkets.com).
Les semaines de pics confirment la traction. En décembre 2025, TikTok Shop a déclaré avoir dépassé 500 millions de dollars de ventes US (GMV) sur la semaine Black Friday / Cyber Monday 2025 (source: https://www.businessinsider.com/tiktok-shop-crossed-500-million-in-us-sales-black-friday-2025-12). Pour contextualiser, Adobe estimait 44,2 milliards de dollars de ventes e-commerce US sur la Cyber Week (source: https://news.adobe.com/news/2026/01/adobe-holiday-shopping-season).
Ce qui change la donne, c’est la boucle courte: contenu → preuve sociale → offre → paiement, sans rupture. À mesure que les agents IA se généralisent, on peut anticiper une convergence: l’agent recommandera des produits « socialement validés » (avis, tendances, UGC), et le social commerce intégrera des assistants pour personnaliser l’offre en temps réel.
6) Retail media: la troisième force qui finance la croissance (et exige des standards)
Le retail media s’impose comme le modèle publicitaire natif du commerce: acheter de l’audience “bas de funnel” adossée à de la donnée first-party et à une mesure potentiellement “closed-loop”. EMARKETER projette 60,32 milliards de dollars pour le retail media US en 2025 et 71,09 milliards en 2026, soit +17,8% YoY (source: https://www.emarketer.com/content/faq-on-retail-media-networks-how-marketers-should-allocate-budgets-2026).
Mais la croissance attire un problème ancien: la comparabilité. IAB et IAB Europe ont publié des “Guidelines for Incremental Measurement in Commerce Media” (03/11/2025) détaillant des méthodes (expérimentations, contre-factuels modelés, économétrie, hybrides) et des principes (contre-factuel crédible, contrôle des biais, séparation signal/bruit) (source: https://www.iab.com/guidelines/guidelines-for-incremental-measurement-in-commerce-media/).
Le 22/01/2026, IAB Europe a publié “Commerce (incl. Retail) Media Measurement Standards V2”: funnel clarifié, définitions “gross vs net sales”, métriques quick commerce, définition formelle de l’incrémentalité et méthodologies approuvées, ainsi que des recommandations sur le “new-to-brand/category” (timeframes) et sur les outils de delivery/insights (source: https://iabeurope.eu/knowledge_hub/iab-europes-commerce-incl-retail-media-measurement-standards-v2/). Un communiqué associé réaffirme une fenêtre de lookback “par défaut 30 jours”, tout en demandant des options plus flexibles (source: https://iabeurope.eu/iab-europe-releases-updated-commerce-incl-retail-media-standards-flexi-ad-sizes-guidelines-for-retail-media-networks/).
7) Du digital au magasin: l’in-store media et l’extension du commerce media hors retail
La promesse du commerce media est de relier exposition publicitaire et achat, y compris en points de vente. Or la mesure in-store est notoirement difficile (capteurs, écrans, environnements multi-sources). IAB a proposé le 09/12/2025 un cadre pour faire mûrir la mesure des médias en magasin, soulignant que la complexité opérationnelle, des standards incohérents et une comparabilité faible freinent l’adoption; le document propose un chemin phasé et une baseline de mesure (source: https://www.iab.com/guidelines/framework-for-maturing-in-store-media-measurement/).
Dès 2024, une couverture presse évoquait des standards IAB sur le retail media in-store, incluant une définition d’impression et un minimum de reporting comme “ad play” et “gross impressions” (source: https://www.mediapost.com/publications/article/399570/). L’intérêt est pragmatique: avant de promettre l’incrémentalité, il faut déjà s’accorder sur ce qu’est une exposition.
Enfin, le commerce media déborde du retail classique. En janvier 2025, un “casino media network” (Mohegan + LiveRamp) a été lancé, avec une estimation d’environ 200 millions d’impressions publicitaires mensuelles (écrans, kiosques, signage, app, programme de fidélité, etc.) (source: https://www.businessinsider.com/mohegan-liveramp-launch-casino-media-ad-network-2025-1). Le signal: toute entreprise disposant d’un trafic, d’identifiants et de points de contact peut devenir un média, et monétiser l’attention proche de l’acte d’achat.
8) Confiance, conformité et gouvernance: l’autre bataille (DSA, transparence pub, consentement)
Quand l’achat passe par des agents, des chats et des plateformes sociales, la confiance devient un produit. Côté Europe, la Commission européenne a accepté le 05/12/2025 des engagements de TikTok sur la transparence publicitaire au titre du DSA: ad repository, contenu complet de l’annonce, mise à jour ≤24h, critères de ciblage, données agrégées et filtres de recherche (source: https://digital-strategy.ec.europa.eu/en/news/commission-accepts-tiktoks-commitments-advertising-transparency-under-digital-services-act).
Dans le même temps, la Commission a identifié le 24/10/2025 des “possible non-compliance” de TikTok et Meta sur des exigences de transparence/protection (modération, signalement, accès chercheurs) (source: https://2eu.brussels/en/news/european-commission-identified-possible-non-compliance-by-tiktok-and-meta-with-digital-services-act-obligations). Cela rappelle que le social commerce et la publicité shoppable s’inscrivent dans un cadre réglementaire qui se durcit, notamment sur la traçabilité des campagnes et l’accès aux données.
TikTok indiquait dans un rapport DSA (28/02/2025) compter 159 millions de personnes dans l’UE, avoir retiré environ 18 millions de contenus sur le H2 2024, avec un taux de précision d’auto‑modération de 99,1%; le lancement de TikTok Shop (Irlande & Espagne, décembre 2024) est aussi intégré au reporting (source: https://newsroom.tiktok.com/en-eu/digital-services-act-our-fourth-transparency-report-on-content-moderation-in-europe/). Pour les retailers et marques, cela signifie: intégrer la conformité et l’auditabilité dès la conception des parcours shoppable.
Agents IA, social commerce et retail media ne sont pas trois tendances parallèles: ce sont trois couches qui se renforcent. Les agents déplacent l’interface (du site vers le dialogue), le social commerce compresse le tunnel (du contenu vers l’achat), et le retail media finance l’écosystème (donnée, reach, mesure) tout en imposant des standards de performance.
La prochaine frontière se joue sur l’interopérabilité et la mesure: protocoles de checkout et d’identité pour que les agents opèrent partout, et standards d’incrémentalité pour prouver la valeur réelle des investissements. Les marques qui gagneront seront celles capables de rendre leurs catalogues et offres “lisibles par des agents”, d’activer des créations shoppable adaptées aux plateformes sociales, et de piloter leur retail media avec des métriques harmonisées, sans sacrifier la confiance et la conformité.

One comment